
矯正や審美歯科の医療費控除ガイド|対象条件とスマホ申告手順
読了目安 約8分この記事は時点の情報です。 確定申告の医療費控除基準やスマホ申告手順は変わることがあります。
この記事の要点
歯科矯正や審美セラミック治療は、噛み合わせ等の機能改善目的であれば自費診療でも医療費控除の対象です。領収書の提出は不要ですが5年間の保管義務があります。確定申告により所得税の還付と翌年の住民税減額を受けられます。
- 大人の矯正は咀嚼障害等の機能改善目的であれば認められ診断書が有効です
- デンタルローンは契約成立年の対象ですが金利手数料分は控除から除外されます
- 自費診療分はマイナポータル連携に反映されないため領収書から手入力します
マウスピース矯正やセラミック治療などの自費診療を検討中で、高額な治療費の自己負担を少しでも減らしたい方へ向けて書きました。数十万円から百万円近くかかる歯科治療だからこそ、制度を正しく使って還付を受け、書類の不備による申告ミスや損は防ぎたいところです。
国税庁の定めに沿った対象基準やデンタルローンの注意点を現場の視点から整理しました。この記事を読めば、受けたい治療が医療費控除の対象になるか判断でき、領収書の提出不要となったスマホ申告まで迷わず完了できるようになります。
歯科治療の医療費控除とは、1年間に支払った医療費が基準額を超えた際に確定申告を行うことで、所得税の還付や住民税の軽減が受けられる税制上の所得控除のこと
矯正や審美歯科は医療費控除の対象?認められる基準と対象外のケース
自費診療となる歯列矯正やセラミック治療であっても、噛み合わせの改善など「歯の機能回復」を目的とする処置であれば医療費控除の対象です。一方で、病気の治療や機能改善を伴わない純粋な見た目の美化は対象になりません。
所得税法上、医療費控除が認められるかどうかは「保険診療か自費診療か」ではなく、「治療の目的が何か」で判断されます。ご自身の治療が条件を満たしているか、判断基準を具体的に確認しましょう。
成人の歯列矯正やセラミックが対象となる機能回復の条件
成人の歯列矯正でも、咀嚼障害の改善など機能的な問題を治す目的であれば医療費控除が認められます。国税庁の指針(タックスアンサーNo.1128)において、対象は子どもの不正咬合だけに限りません。噛み合わせを回復させる大人の矯正も、正当な治療として位置づけられているためです。
インビザラインやスマーティーなどのマウスピース矯正、ワイヤー矯正といった装置の違いで対象から外れることはありません。成人の場合は税務署から目的の確認を求められる事例があるため、噛み合わせ治療であることを記載した歯科医師の診断書を用意しておくと確実です。
また、セラミック治療も控除の対象になります。国税庁ではポーセレン(セラミック)や金を一般的な治療材料として認めています。虫歯治療や歯の破折に伴う修復、セレック等で作製したセラミックの装着は、歯の機能を補う処置として問題なく申告できる対象。
成人の歯列矯正を申告する際は、噛み合わせの不調や咀嚼困難などの治療目的を明確にしておくことが大切です。不安な場合は、治療開始時に担当医へ診断書の発行を相談してください。
医療費控除の対象外となる純粋な審美・美容目的の治療
見た目を整えることだけを目的とした施術は、容ぼうの美化とみなされるため医療費控除の対象になりません。歯の色を明るくするホワイトニングは、病気の治療ではないため一貫して対象外です。
歯並びの治療であっても、噛み合わせに医学的な問題がなく、単に口元の見た目を良くしたいという理由だけで行った処置は否認されるおそれがあります。ご自身が受ける処置がどちらに当てはまるか、主な治療内容を表で整理しました。
| 区分 | 主な治療例 | 控除の対象判定 |
|---|---|---|
| 機能回復・治療目的 | 噛み合わせ改善のための成人矯正、子どもの不正咬合の矯正、虫歯や破折を治すセラミック治療 | 対象になる |
| 審美・美容目的 | オフィスホワイトニング、ホームホワイトニング、噛み合わせに問題がない軽微な見た目の改善 | 対象外 |
自費診療の費用は高額になる傾向があります。治療を受ける前に「機能回復の目的が含まれているか」を担当医へ確認しておくと、申告時の判断に迷いません。
| 対象(機能回復・治療) | 対象外(美容・自己都合) | |
|---|---|---|
| 歯列矯正 | 咀嚼障害の改善や子どもの発育支援 | 容貌の美化のみを目的とした矯正 |
| セラミック治療 | 噛み合わせ改善や歯牙破折の修復 | 見た目を整えるためだけの処置 |
| ホワイトニング | (対象となるケースはなし) | 歯を白くするための施術全般 |
| 通院交通費 | 電車やバスなど公共交通機関の運賃 | 自家用車のガソリン代や駐車場代 |
いくら戻る?控除額の計算方法とスマホで完結する申告手順
医療費控除によって手元に戻る税金は、所得税の還付金と、翌年度に軽減される住民税を合わせた金額です。1年間(1月1日〜12月31日)に支払った医療費の合計から足切り額を差し引いた金額が、課税所得から控除されます。
自費の歯科治療は金額が大きくなりやすいため、所得税だけでなく翌年の住民税も大きく下がる点が特徴です。
戻ってくる金額の計算式と所得税・住民税の軽減効果
医療費控除額の計算は、年間で支払った医療費の総額から始まります。生命保険などの保険金で補填された金額を差し引き、そこから所定の足切り額を引きます。控除限度額は年間で最高200万円です。
足切り額は、その年の総所得金額等によって2通りに分かれます。総所得金額等が200万円以上の人は一律「10万円」ですが、200万円未満の人は「総所得金額等の5%」を差し引きます。
軽減される税金の総額は、次の2つの合算です。
- 所得税の還付額:医療費控除額 × 所得税率(5%〜45%)
- 住民税の減額:医療費控除額 × 住民税率(一律約10%)
たとえば課税所得が400万円(所得税率20%)の人を想定します。咀嚼機能改善のための歯列矯正で年間80万円を支払ったとしましょう。保険金等の補填がない場合、医療費控除額は70万円(80万円-10万円)です。
この場合、所得税の還付が14万円(70万円×20%)、翌年の住民税軽減が約7万円(70万円×10%)となり、合計で約21万円の負担が軽減されます。
| 課税所得金額 | 所得税率 | 控除額70万円時の軽減目安(所得税+住民税) |
|---|---|---|
| 195万円以下 | 5% | 約10.5万円(15%相当) |
| 195万円超〜330万円以下 | 10% | 約14万円(20%相当) |
| 330万円超〜695万円以下 | 20% | 約21万円(30%相当) |
| 695万円超〜899.9万円以下 | 23% | 約23.1万円(33%相当) |
共働き世帯でお得になる申告者の選び方
医療費控除は、生計を一にする配偶者や親族の分を1人にまとめて申告できます。共働き世帯の場合、原則として課税所得が多い人(所得税率が高い人)が全員分を申告したほうが還付額は大きくなる仕組みです。
所得税は累進課税のため、税率が高い人が控除を受けたほうが手元に残る金額が増えるからです。妻の矯正治療費を夫が申告する、あるいはその逆も認められています。
ただし、夫婦の一方の総所得金額等が200万円未満の場合は例外です。所得が低い側は足切り額が10万円より低くなるため、治療費の規模によっては税率の差を考慮してどちらが有利か計算して選ぶ必要があります。
マイナポータル連携とスマホe-Taxによる申告の流れ
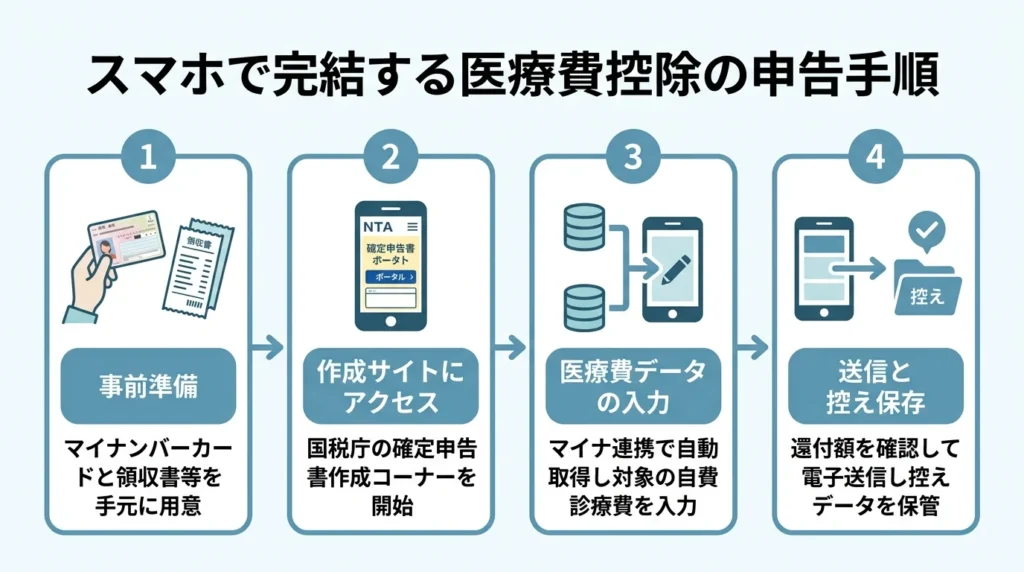
現在は税務署の窓口へ足を運ぶことなく、スマートフォンとマイナンバーカードを使って自宅から申告を完了できます。
必要書類の準備とマイナポータル連携
源泉徴収票、マイナンバーカード、歯科医院発行の領収書を用意。国税庁の「確定申告書等作成コーナー」からマイナポータル連携を行うと、保険診療分の医療費通知データが自動入力されます。
自費診療分の手入力
自由診療の歯列矯正やセラミック治療の費用は、公的医療保険のデータに含まれないため自動反映されません。「医療費控除の明細書」の入力画面で、領収書を見ながら支払先と金額を手入力します。
送信と領収書の保管
還付金を受け取る口座情報を入力し、マイナンバーカードで電子署名を行ってe-Taxで送信します。これで申告は完了です。
自費診療はマイナポータル連携で自動取得できません。手入力が必要なうえ、提出を省略した領収書は確定申告期限等から5年間自宅で保管する義務があります。税務署から提示を求められた際に提示できないと控除が取り消されるため、破棄しないよう注意してください。
申告で失敗しないための注意点!デンタルローンや領収書の保管ルール
医療費控除の申告では、書類の保管義務や対象外となる費用の線引きを正しく把握しておく必要があります。思い込みで申告すると、税務署からの確認が入ったり控除が否認されたりする恐れがあるためです。
領収書の提出不要と「5年間の自宅保存義務」の注意点
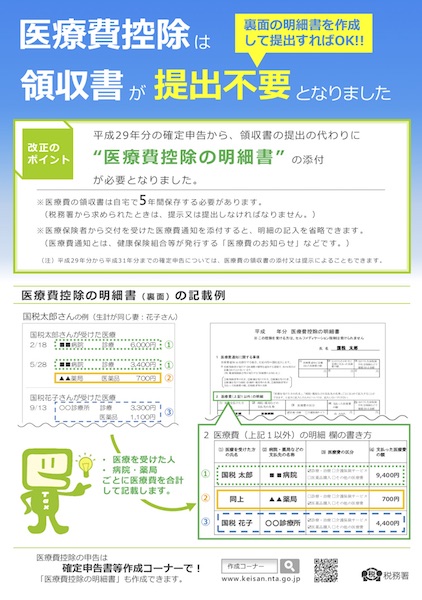
確定申告で医療費の領収書を税務署へ提出する必要はありません。現在は「医療費控除の明細書」を作成して申告書に添付する仕組みになっており、領収書そのものの提出は不要と定められています。
ただし、領収書を捨ててよいわけではありません。税務署から提示や提出を求められることがあるため、確定申告期限等から5年間の自宅保存が法律で義務付けられています。
歯列矯正やセラミック修復などの自費診療は、健康保険の医療費通知情報(マイナポータル連携データ)には記載されません。医院から受け取った領収書を見ながら手入力で明細書を作成し、領収書はなくさないよう大切に保管してください。
デンタルローン利用時の申告時期と金利・手数料の除外
高額な自費治療でデンタルローン(歯科ローン)を利用した場合、申告するタイミングは「ローン契約が成立した年」です。信販会社が医院へ治療費を立替払いした年に、治療費の全額を医療費控除として計上します。
口座からの分割引き落としが翌年以降にまたがる場合でも、引き落としの都度申告する形ではありません。契約年にまとめて申告する点に注意してください。
デンタルローンの利用で生じる金利や分割手数料は医療費控除の対象外です。控除の対象となるのは、あくまで歯科医院へ支払われた治療費本体の金額のみとなります。信販会社の契約書に記載されている治療費元本と手数料の内訳を必ず確認し、手数料分を除いて申告書に記入してください。
通院交通費の算入ルールとふるさと納税ワンストップ特例の失効
歯科治療を受けるためにかかった通院交通費も、一定の条件を満たせば医療費控除の対象に含められます。通院手段によって認められる範囲が明確に分かれているため、事前に把握しておくと安心です。
| 通院手段・項目 | 医療費控除の対象 | 証明書類の扱い |
|---|---|---|
| 電車代・バス代(公共交通機関) | 対象になる | 領収書不要(日付・区間・運賃を家計簿やメモに記録) |
| 自家用車のガソリン代・駐車場代 | 対象にならない | 領収書があっても算入不可 |
| タクシー代 | 原則対象外(急患や歩行困難な場合のみ例外) | 領収書の保管が必要 |
ふるさと納税で「ワンストップ特例制度」を利用している会社員は、医療費控除のために確定申告を行うと特例が無効になります。医療費控除の申告書を作成する際、ふるさと納税の寄附金控除もあわせて記載し直してください。
まとめ:医療費控除を活用して負担を抑えた歯科治療を
機能回復を目的とする歯列矯正やセラミック治療は、自費診療であっても医療費控除を利用して自己負担を軽減できます。過去に支払った治療費であっても、支払った年の翌年1月1日から5年以内であれば、今からさかのぼって還付申告を行えます。
申告にあたって押さえておくべき要点は次のとおりです。
- 過去5年間に支払った治療費は、さかのぼって還付申告書を提出すれば税金の還付を受けられます。
- デンタルローンで支払った治療費は、信販会社の立替払いが完了した契約年の控除対象になります。
- 領収書の税務署への提出は不要ですが、自宅等で5年間保管する義務。
- 大人の歯列矯正は審美目的と区別するため、咀嚼改善などの治療目的を明記した診断書を歯科医院で取得しておくと安心です。
ご自身の治療が控除の基準を満たすか迷うときは、東高円寺の審美歯科おすすめの選び方!失敗しない5つの基準も参考にしながら、まず担当の歯科医師へ機能改善を目的とした治療計画や診断書の発行について相談することから始めてみてください。
よくある質問
- Q.大人の歯列矯正で医療費控除を受けるには診断書が必須ですか?
- A.確定申告時の添付は義務付けられていませんが、税務署から「咀嚼障害などの機能改善を目的とした治療であるか」を確認された際に証明できるよう、担当歯科医師に診断書を作成してもらうことを推奨します。
- Q.通院にかかった電車代やバス代は領収書がなくても申告できますか?
- A.申告可能です。公共交通機関で領収書が発行されない場合は、通院日・利用区間・運賃・受診者氏名を家計簿やエクセル等に記録しておき、医療費控除の明細書に合算して記載します。
- Q.医療費控除をするとふるさと納税はどうなりますか?
- A.確定申告を行うと「ワンストップ特例制度」が無効になります。医療費控除の申告書を作成する際、ふるさと納税で寄付した自治体と金額を「寄附金控除」として併せて記載する必要があります。
あわせて読みたい
AIに聞いてみる
読んで気になったことを、そのままAIに聞けます
ボタンを押すと、いつものAIがこの記事を読んだうえで相談にのってくれます。あなたの状況を伝えるだけで、内容をあなたの場合に置き換えた答えが返ってきます。
ChatGPTとClaudeは、相談文が入力欄に入った状態で開きます(送信するまで始まりません)。GeminiとPerplexityは、開くとすぐに回答が始まります。環境により挙動が変わることがあります。 相談は各AIのサービス上で行われます。そこで入力した内容が、当サイトに送られることはありません。